Samsung és Apple együttesen az európai okostelefonpiac 66%-át uralja, miközben a Xiaomi, az OPPO és a HONOR visszaesik. Erre utal a Counterpoint Research új jelentése, amely 2026. november 19-én jelent meg, és kedvezőtlen hírt is hozott az iparágnak: az európai telefonszállítások 18%-kal estek a harmadik negyedévben, ezzel több mint 13 év legalacsonyabb negyedéves volumenét érték el.
Érdekes, hogy a Samsung és az Apple piaci részesedése is jelentősen nőtt, noha mindkét vállalat kevesebb készüléket szállított, mint 2025 azonos időszakában. Volumenben tehát nem bővültek, csupán a versenytársaknál jobban átvészelték a piac visszaesését.
Az 5 legnagyobb okostelefon-gyártó Európában, 2026 harmadik negyedév
| Helyezés | Gyártó | 2025. III. negyedév | 2026. III. negyedév | Részesedés változása |
|---|---|---|---|---|
| 1 | Samsung | 30% | 35% | +5 százalékpont |
| 2 | Apple | 27% | 31% | +4 százalékpont |
| 3 | Xiaomi | 19% | 15% | −4 százalékpont |
| 4 | OPPO | 6% | 4% | −2 százalékpont |
| 5 | HONOR | 5% | 3% | −2 százalékpont |
| — | Egyéb gyártók | 13% | 11% | −2 százalékpont |
Forrás: Counterpoint Research, Smartphone Market Monitor, 2026. III. negyedév. Az OPPO adatai a OnePlust és a realme-t is tartalmazzák. A kerekítés miatt az összegek kis mértékben eltérhetnek 100%-tól.
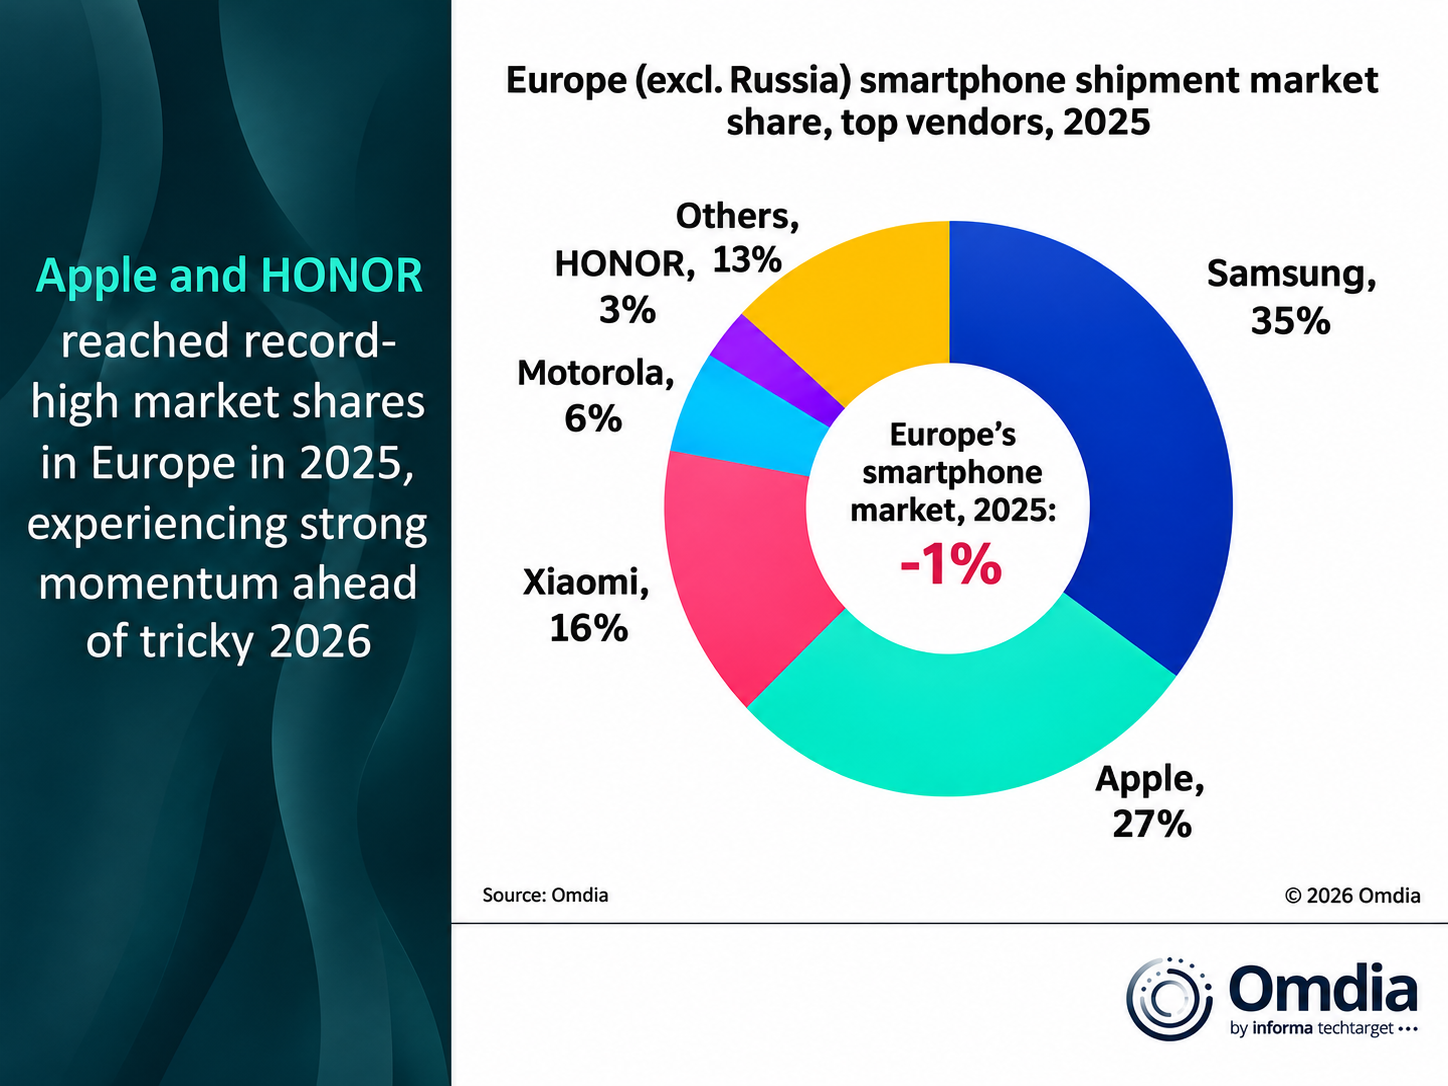
Néhány részlet azonnal szembetűnő:
- A Samsung 5 százalékpontot nyert, amivel 35%-ra növelte európai piaci részesedését; ez a rangsorban szereplő gyártók legjobb eredménye.
- Az Apple 31%-ra emelkedett, így mindössze 4 százalékpontra megközelítette a Samsungot.
- A Xiaomi 19%-ról 15%-ra esett vissza, de továbbra is harmadik, jelentős lemaradásban az első két szereplőtől.
- Az OPPO és a HONOR 4, illetve 3%-on áll; ez komoly visszaesés két olyan vállalatnál, amelyek nagyobb láthatóságra törekednek Európában.
A Samsung és az Apple együttesen 57%-ot birtokolt a piacból 2025 harmadik negyedévében. Most 66%-on állnak, ami egyetlen év alatt 9 százalékpontos növekedés. Egyre látványosabb a piac koncentrációja a két márka körül.
Miért veszít ennyi teret a Xiaomi?
A gond nem feltétlenül a versenyképes készülékek hiánya. A RAM és a NAND drágulása különösen az olcsó és középkategóriás modellekre építő gyártókat érinti érzékenyen.
A Xiaomi erre jó példa. A cégnek a készülékek drágítása, az árrések csökkentése és a portfólió szűkítése között kell választania. Jól látszik, mennyire megemelkedtek a Xiaomi memóriaköltségei.
A Counterpoint elemzése szerint a kínai gyártók kezdenek felhagyni azzal a stratégiával, hogy minél több európai piacon agresszíven terjeszkedjenek. Egyesek inkább réspiacokra, például a mobilfotózásra vagy a játékra összpontosítanak, mások pedig azokat az országokat helyezik előtérbe, ahol jobb árrést érhetnek el.
A Xiaomi 19%-ról 15%-ra történő visszaesése különösen komoly, mivel a teljes piac már eleve 18%-kal zsugorodott. A szállítások tényleges visszaesése tehát jóval nagyobb, mint amit a puszta 4 százalékpontos részesedésvesztés sugall.
A Samsungnak bejött a hajlítható modellje, az Apple nehéz negyedévet zárt
A Samsung profitált a szélesebb, útlevélszerű formátumú Galaxy Z Fold8 iránti érdeklődésből. A Counterpoint szerint ez lett a Samsung leggyorsabban fogyó hajlítható készüléke Nyugat-Európában. A Galaxy Z Fold8 váratlan sikere még a gyártásra is nyomást helyezett.
A prémiumtelefonok ugyanakkor nem hoznak a Galaxy A sorozathoz mérhető darabszámot. A megfizethetőbb modellek gyengébb kereslete lefelé húzta a Samsung összesített szállításait, noha a vállalat piaci részesedést szerzett.
Az Apple más kihívással szembesült: első hajlítható modellje, az iPhone Duo csak októberben került boltokba, az új generáció alap iPhone-jának bemutatását pedig 2027 első negyedévére halasztották. Emiatt az Apple 2024 első negyedéve óta először könyvelt el éves szintű szállításcsökkenést Európában.
Mit jelent ez a magyar piac számára?
A Counterpoint adatai egész Európára vonatkoznak, nem országonkénti bontásban. A rangsort ezért nem szabad a magyar mobiltelefon-eladások TOP 5 listájaként értelmezni.
A magyar vásárlók számára is vannak azonban következmények. Ha a gyártók visszafogják az akciókat és igyekeznek védeni az árrésüket, az árnyomás fennmaradhat. Különösen a belépőszintű telefonok drágulhatnak, vagy elődeiknél szerényebb konfigurációval érkezhetnek.
A Counterpoint becslése szerint az alkatrészárak 2027 közepe előtt nem stabilizálódnak. A karácsonyi szezon sem ígér látványos fordulatot, noha hagyományosan a negyedik negyedév a legerősebb az okostelefon-szállításokban.
A rangsor már most egyértelművé teszi: a vásárlók nem fordultak el a prémiumtelefonoktól olyan mértékben, mint amennyire visszafogták az olcsóbb készülékek beszerzését. A Samsung és az Apple így nagyobb szeletet hasít ki egy összességében tovább zsugorodó piacból.