Augusztus végén még az volt a kérdés, bejutnak-e a kínai autók Európa gyáraiba. A Ford–Geely együttműködésről, valamint Mioveniről és Craiováról szóló elemzés abból indult ki, hogy Pekingnek nem kell felvásárolnia a Renault-t, a Fordot vagy a Volkswagent ahhoz, hogy ipari pozíciót szerezzen Európában. Elég lehet, ha platformokat, akkumulátorokat, szoftvert és gyártási volument visz egy munkára váró európai üzembe.
Szeptember 17-én azonban megjelent egy fejlemény, amely új megvilágításba helyezi a folyamatot. A Reuters szerint a BYD, a Geely, a Chery, a Dongfeng és más kínai gyártók aktívan keresnek meglévő európai gyárakat, és már nem kizárólag a Kínából importált autókra kivetett vámok elkerülése a cél. A képletben megjelentek a helyi tartalomra vonatkozó jövőbeli uniós követelmények is.
A verseny így a vámhatárról közvetlenül a gyárkapukhoz költözik.
A vám csak az első akadály volt
A kínai gyártók kezdeti számítása egyszerű volt: ha az autó az Európai Unióban készül, nem Kínából importált villanyautóként kerül piacra, így nem ugyanúgy érintik az EU kiegyenlítő vámjai.
Brüsszel azonban a gyár földrajzi címén túl is tekintene. Az Industrial Accelerator Act keretében az Európai Bizottság egyes támogatásoknál és közbeszerzéseknél „Made in EU” jellegű feltételeket javasol. A stratégiai ágazatok nagy beruházásainál nagyobb uniós hozzáadott értéket várna el: termelést, munkahelyeket, beszállítókat és bizonyos esetekben technológiát.
Itt válik igazán fontossá a különbség.
Más dolog Kínából behozni az alkatrészeket, Európában összeszerelni az autót, és ezzel elkerülni egy vámot. És más az, ha fokozatosan igazolni kell, hogy az autó értékének valós része helyben jön létre.
A szabályok még jogalkotási szakaszban vannak, tehát nem létezik végleges, általános előírás arra, hogy minden autónak már holnap meghatározott arányban európai alkatrészekből kell állnia. A politikai irány ugyanakkor elég világos ahhoz, hogy a gyártók időben felkészüljenek.
„A repülőtereken mind találkozunk”
A versenyt talán maga az iparág foglalja össze a legjobban. Alfredo Altavilla, a BYD európai különleges tanácsadója a Reutersnek beszélt arról, hogy több gyártó csapatai ugyanazokat az európai üzemeket járják be.
„A repülőtereken mind találkozunk.”
A BYD olyan ipari eszközöket keres, amelyek megvásárolhatók és viszonylag gyorsan újraindíthatók, a nulláról épített gyárhoz szükséges évek nélkül. A vállalat Franciaországban és Spanyolországban is vizsgál lehetőségeket, és hosszabb távon három európai autógyárra, valamint egy akkumulátorgyárra lehet szüksége.
Az ok egyszerű: egy meglévő üzem az első naptól olyan adottságokat kínál, amelyeket pénzzel sem lehet gyorsan létrehozni: képzett munkaerőt, beszállítókat, logisztikát, vasúti és közúti kapcsolatokat, engedélyezési folyamatokat és kialakult ipari közösséget.
Az üres telek így paradox módon a lassabb megoldássá vált.
Valencia már megmutatja az új modellt
A Ford és a Geely által hivatalosan bejelentett, valenciai üzemre vonatkozó partnerségben a Ford az új struktúra 66%-át tartja meg, míg a Geely Auto 34%-ot kap. Ugyanazokon a gyártósorokon Ford-modellek és két elektromos Geely SUV is készül majd.
A Ford nyíltan ismerteti az együttműködés ipari logikáját: a közös volumen jobb üzemkihasználást és alacsonyabb autónkénti költséget jelent. A Geely cserébe éveket spórol az európai gyártási kapacitás kiépítésén.
És ez nem elszigetelt eset. A Reuters szerint a Chery már barcelonai ipari kapacitást használ, a Leapmotor a Stellantis infrastruktúráján gyárt, a Dongfeng pedig hasonló konstrukciókat vizsgál.
Nemrég még arról szólt a vita, hogy a kínai gyártók hajókon „árasztják-e el” Európát. Egyre valószínűbb, hogy a következő hullám már európai gyárak kapuján gördül ki.
A gyár többé nem pusztán gyár: ipari útlevél
Ez az a változás, amelyet a vámok önmagukban nem magyaráznak meg.
Egy uniós gyár ipari útlevéllé válhat.
Hozzáférést ad európai munkaerőhöz, helyi beszállítókhoz, logisztikai szerződésekhez és helyben gyártott alkatrészekhez. Emellett könnyebbé teheti a jövőbeli eredet- és hozzáadottérték-követelmények teljesítését.
Minden Brüsszel által bevezetett lokalizációs követelmény növeli egy meglévő európai üzem értékét.
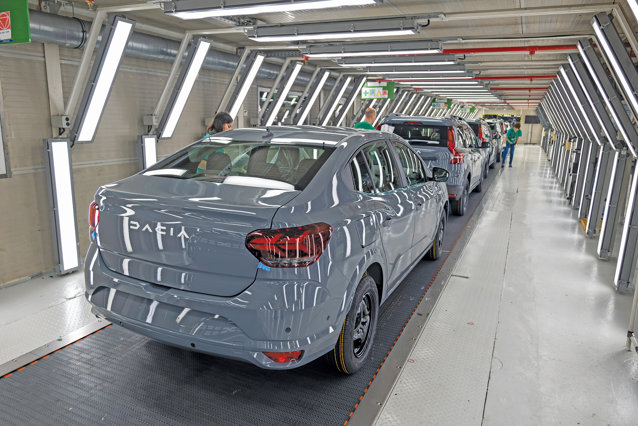
Ebben a helyzetben az olyan üzemek, mint a mioveni-i gyár, egészen más megvilágításba kerülnek.
Mioveni hirtelen egy nagyobb ipari egyenlet része lett
Szeptember elején Katrin Adt azt mondta, hogy jelenleg nincs olyan új, a mioveni-i üzemet érintő projekt, amelyről beszámolhatna.
Néhány nappal korábban Mihai Bordeanu arról beszélt, hogy Románia már két ipari versenyt elveszített: az új Spring Szlovéniában, a készülő Striker pedig Törökországban készül.
Ez nem jelenti azt, hogy a mioveni üzem hanyatló pályán lenne.
A Renault Group szerint az üzem 2025-ben 297 182 autót gyártott, főként Dustert és Bigstert; a termelés mintegy 90%-a exportra ment. A Bigster kizárólag itt készül, a Duster pedig továbbra is a Dacia egyik legfontosabb modellje.
A kérdés inkább az, mi következik a jelenlegi modellciklus után.
Amikor egy üzem következő nagy projektje még nem biztosított, a kapacitása más vállalatok számára is vonzóvá válik.
Mioveni pedig pontosan azt kínálja, amit az európai gyártókapacitást kereső cégek keresnek: működő infrastruktúrát, beszállítói hálózatot, képzett munkaerőt, nagy sorozatú termelést és közvetlen uniós piacelérést.
A Geely nem is teljesen ismeretlen partnerként érkezne
Ettől válik igazán érdekessé a helyzet.
A Renault és a Geely már több régióban is együttműködik. Brazíliában a Geely 26,4%-os részesedést szerzett a Renault do Brasilban, hozzáférést kapott a Renault Ayrton Senna üzeméhez, és a meglévő ipari infrastruktúrán gyárthat autókat.
Szeptember 15-én, két nappal a Reuters európai üzemekért folyó versenyről szóló cikke előtt, a Renault és a Geely 319 millió eurós közös brazil beruházást jelentett be.
Dél-Koreában a Geely megközelítőleg 34%-ot birtokol a Renault Koreában, és a busani Renault-gyár már Geely-technológiára épülő autókat gyárt.
Mioveniben is létezik már kapcsolat, bár nem az autógyárban. A motorgyártás a HORSE Powertrainhez került, amelyben a Renault és a Geely egyaránt 45%-ot, az Aramco pedig 10%-ot birtokol.
Ezért az érdekes forgatókönyv nem feltétlenül az, hogy a Geely megvásárolja a Daciát.
Lehet, hogy erre nincs is szükség.
Ez a „kínaiak megveszik Miovenit” típusú címek csapdája.
A szeptember 17-én Romániában ismét felbukkant pletyka feltételezésen, nem megerősített ügyletre épül. Radu Tudor szerint „valószínűleg” kínai vételi ajánlat érkezett a Daciára. Nyilvánosan azonban nincs ismert ajánlat, átvilágítás vagy megerősített tárgyalás az Automobile Dacia eladásáról.
Ráadásul a Renault 99,43%-os tulajdonosa az Automobile Daciának, és egy ekkora tranzakció komoly ellenőrzési mechanizmusokon menne keresztül.
Nehéz lenne ezt egyszerűen fiókban tartani egészen az aláírás napjáig.
A „Geely megveszi Miovenit” és a „nem történik semmi” között azonban hatalmas a mozgástér.
A Ford és a Geely Valenciában éppen azt mutatta meg, hogy a vegyesvállalati modell is járható út.
A Renault és a Geely brazíliai példája azt mutatja, hogy kisebbségi részesedéssel is lehet együttműködni.
Busan példája szerint egy Renault-üzem Geely-technológiára épülő autókat is gyárthat.
A HORSE pedig azt igazolja, hogy a Renault és a Geely Mioveniben is megoszthat ipari tevékenységeket.
Innen már nem kell sok képzelőerő a további lehetőségek felvázolásához.
Európa gyárakat nyerhet, mégis elveszíthet valami fontosabbat
Tegyük fel, hogy Brüsszel stratégiája működik.
A BYD megvesz egy üzemet. A Geely Spanyolországban gyárt. A Chery bővíti barcelonai jelenlétét. Munkahelyek maradnak meg, a helyi beszállítók megrendeléseket kapnak, az akkumulátorok és egyre több alkatrész az Unión belül készül.
Ez győzelemnek hangzik.
A modern autó azonban már nem csupán lemezből, festékből, ülésekből és motorból áll.
Az elektronikai platform, az akkumulátorkémia, a szoftver, a félvezetők, az ADAS-rendszerek, az algoritmusok és a szellemi tulajdon egyre inkább meghatározzák, ki irányítja a terméket, és ki képes létrehozni a következő generációt.
Európa megtarthatja a présüzemeket és az összeszerelő sorokat, miközben a technológiai súlypont máshová kerül.
De a kínai beruházások arra is felhasználhatók, hogy a mérnöki munka, a kutatás-fejlesztés, a fejlett beszállítók és a technológia is itt maradjon. Ezért a Bizottság a jövőbeli stratégiai beruházásokat és támogatási programokat az EU-ban teremtett értékre vonatkozó feltételekhez kívánja kötni.
A vámok csak a kezdetet jelentették.
Az igazi küzdelem arra a kérdésre adott válaszért folyik: de valójában mitől európai egy autó?
Korábban az volt a kérdés, láthatunk-e még Geely-modelleket európai gyárból kigördülni. Valencia már választ adott rá.
Most már más a kérdés.
Ha egy kínai autót Mioveniben vagy Valenciában hegesztenek, az akkumulátora az EU-ban készül, helyi beszállítóktól érkeznek az alkatrészek, és európai dolgozók szerelik össze, mondhatjuk-e, hogy az ipar megmenekült?
De ha a platform, a szoftver, az akkumulátortechnológia és a következő generációról szóló döntés továbbra is Hangcsouban, Sencsenben vagy Sanghajban marad, akkor az ipart honosítottuk meg, vagy csak a függőséget?